Close Menu
    What's Hot

    Groei financieren: waarom het vergelijken van zakelijke leningen loont

    13 september 2026

    Slim beleggen in vastgoed via crowdfunding

    7 september 2026

    Wat een werkplek buiten de deur werkelijk kost

    1 september 2026
    Facebook X (Twitter) Instagram
    • Cookiebeleid (EU)
    • Contact
    • Over ons
    Facebook X (Twitter) Instagram
    We Are FinanceWe Are Finance
    • Economie
    • Geldzaken
    • Hypotheek
    • Investeren
    • Ondernemen
    • Pensioen
    • Verzekering
    • Overig
    We Are FinanceWe Are Finance
    Home»Geldzaken»Contactloos betalen met een creditcard: zo werkt het
    Geldzaken

    Contactloos betalen met een creditcard: zo werkt het

    By Fabian24 juli 2026Updated:10 september 2026Geen reacties4 Mins Read
    Facebook Twitter LinkedIn Telegram Pinterest Tumblr Reddit WhatsApp Email
    Share
    Facebook Twitter LinkedIn Pinterest Email

    Met je creditcard kun je contactloos betalen door de pas kort voor de betaalautomaat te houden, zonder dat je een pincode hoeft in te voeren. Dit werkt via NFC-technologie (Near Field Communication), waarbij de pin­automaat en je creditcard draadloos met elkaar communiceren. Tot een bepaald drempelbedrag gaat dat automatisch, daarboven is alsnog een pincode nodig.

    Hoe contactloos betalen met een creditcard werkt

    Je herkent een NFC-geschikte creditcard aan het golfjes-symbool op de voorkant of achterkant van de pas. Dit symbool lijkt op een wifi-teken dat op zijn kant staat. Bijna alle moderne creditcards van Nederlandse banken en uitgevers, zoals Rabobank, ING, ABN AMRO en American Express, zijn standaard uitgerust met contactloos betalen.

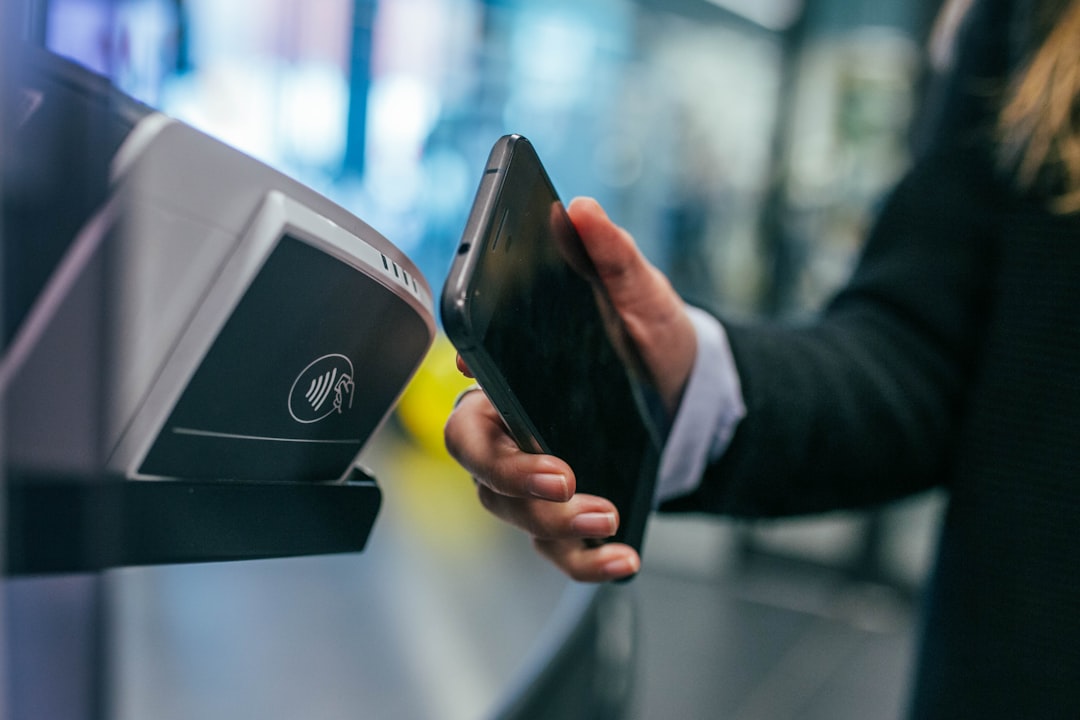
    Betalen gaat als volgt: de kassamedewerker voert het bedrag in, jij houdt je creditcard op zo’n 4 centimeter afstand voor de pin­automaat, en de betaling is binnen een seconde goedgekeurd. Je hoeft niets in te voeren, niets te ondertekenen. De automaat geeft een piepje of groen lichtje als de betaling geslaagd is.

    Limiet voor contactloos betalen zonder pincode

    In Nederland geldt voor contactloos betalen een limiet per transactie zonder pincode. Voor creditcards is dit, net als voor gewone betaalpassen, doorgaans 50 euro per betaling. Betaal je meer dan dat bedrag, dan vraagt de automaat alsnog om je pincode. Sommige uitgevers hanteren mogelijk een iets afwijkende limiet; check dat in de voorwaarden van jouw creditcard.

    Naast een limiet per betaling is er ook een cumulatieve limiet. Na een aantal opeenvolgende contactloze betalingen zonder pincode, of als een bepaald totaalbedrag is bereikt, vraagt de automaat om extra verificatie. Dit is een veiligheidsmaatregel die is opgelegd door Europese regelgeving (de PSD2-richtlijn). Hoe hoog die cumulatieve drempel is, verschilt per bank, maar ligt doorgaans rond de 150 euro aan opeenvolgende contactloze betalingen.

    Veiligheid: is contactloos betalen met een creditcard veilig?

    Contactloos betalen met een creditcard is goed beveiligd. De NFC-verbinding heeft een maximaal bereik van een paar centimeter, waardoor een buitenstaander de betaling niet zomaar kan onderscheppen. Elke transactie genereert een unieke code, zodat eerder onderschepte data niet opnieuw bruikbaar is.

    Toch zijn er aandachtspunten. Verlies je je creditcard, dan kan iemand anders er direct mee betalen tot de limiet zonder pincode. Blokkeer je kaart dus zo snel mogelijk als je hem kwijt bent. Bij creditcards geldt bovendien de wettelijke bescherming van de uitgevende bank: onterecht afgeschreven bedragen door misbruik worden bij tijdige melding doorgaans vergoed, maar de exacte voorwaarden staan in je kaartovereenkomst.

    Er gaan soms verhalen rond over zogenaamde “skimmers” die draadloos je kaartgegevens stelen. In de praktijk is dat met moderne NFC-beveiliging vrijwel niet mogelijk, maar als je extra voorzichtig wilt zijn, kun je een RFID-blokkerend portemonnee gebruiken.

    Verschil tussen contactloos betalen met creditcard en betaalpas

    Het contactloze betaalproces werkt bij een creditcard precies hetzelfde als bij een gewone betaalpas. Het belangrijkste verschil zit niet in het betaalmoment zelf, maar in wat er daarna gebeurt. Bij een betaalpas wordt het bedrag direct van je bankrekening afgeschreven. Bij een creditcard wordt het bedrag aan het einde van de maand (of een andere afgesproken periode) in één keer van je rekening gehaald of per factuur afgerekend. Dat geeft overzicht, maar vraagt ook om discipline: je geeft het geld al uit voordat het van je rekening af gaat.

    Waar kun je contactloos betalen met je creditcard?

    Vrijwel alle moderne betaalautomaten in Nederland accepteren contactloos betalen, zowel met een creditcard als met een betaalpas. Herken een geschikte terminal aan hetzelfde golfjes-symbool als op je pas. Ook in het buitenland is contactloos betalen met creditcard breed geaccepteerd, in de meeste Europese landen, de Verenigde Staten, Australië en Canada. In sommige landen, zoals het Verenigd Koninkrijk, is de drempel voor een pincode iets anders; controleer dat voor vertrek even voor je bestemming.

    Winkels, supermarkten, restaurants, parkeergarages en zelfs veel automaten ondersteunen inmiddels contactloze betalingen. Bij parkeerautomaten en tolpoorten kan het per locatie variëren, dus hou je pincode bij de hand als backup.

    Contactloos betalen met je creditcard is snel, praktisch en veilig voor dagelijkse aankopen tot 50 euro. Let op de cumulatieve limiet als je meerdere kleine betalingen achter elkaar doet, blokkeer je kaart direct bij verlies, en onthoud dat je pincode altijd beschikbaar moet zijn voor hogere bedragen of na het bereiken van de drempel.

    Lees ook

    • Hoe werkt een creditcard? Complete uitleg
    • Digitale creditcard aanvragen: zo werkt het en waar je op moet letten
    Share. Facebook Twitter Pinterest LinkedIn Tumblr Telegram Email
    Previous ArticleCreditcard aanbiedingen: de beste deals en welkomstcadeaus op een rij
    Next Article Cashback creditcard: zo kies je de beste en verdien je echt iets terug
    Fabian

    Related Posts

    Hoe financiële apps ons helpen onze financiën beter te organiseren

    23 augustus 2026

    Creditcard aanvraag geweigerd: dit zijn de meest voorkomende redenen

    21 augustus 2026

    Gratis prepaid creditcard: de beste opties op een rij (2026)

    21 augustus 2026
    Add A Comment

    Comments are closed.

    Samenwerken

    WeAreFinance is een platform dat zich richt op het versterken van financiële kennis en vaardigheden. Het biedt middelen en ondersteuning voor iedereen die zijn financiële welzijn en inzicht wil verbeteren.

    Facebook X (Twitter) Instagram Pinterest YouTube
    Top berichten

    Groei financieren: waarom het vergelijken van zakelijke leningen loont

    13 september 2026

    Slim beleggen in vastgoed via crowdfunding

    7 september 2026

    Wat een werkplek buiten de deur werkelijk kost

    1 september 2026
    Zoek op tags
    Aandelen audit Beginners belangrijk Beleggen beloningen Bespaartips bonussen Budgetteren Coin controller Crypto cryptoapp duurzaamheid e-fulfilment factoring financiële groei geld Hardware incasso inflatie investeren investeren in bitcoin Lijfrente multifunctionele ondernemen Prijs printer rentes Ripple RSR schade Shiba Inu tips Toekomst Token Utrecht Vechain vergoeding verkopen van een factuur vermogen Vethor Voordelen xrp XYO
    © 2026 ThemeSphere. Designed by ThemeSphere.
    • Economie
    • Geldzaken
    • Hypotheek
    • Investeren
    • Ondernemen
    • Pensioen
    • Verzekering
    • Overig

    Type above and press Enter to search. Press Esc to cancel.

    Beheer cookie toestemming
    Om de beste ervaringen te bieden, gebruiken wij technologieën zoals cookies om informatie over je apparaat op te slaan en/of te raadplegen. Door in te stemmen met deze technologieën kunnen wij gegevens zoals surfgedrag of unieke ID's op deze site verwerken. Als je geen toestemming geeft of uw toestemming intrekt, kan dit een nadelige invloed hebben op bepaalde functies en mogelijkheden.
    Functioneel Altijd actief
    De technische opslag of toegang is strikt noodzakelijk voor het legitieme doel het gebruik mogelijk te maken van een specifieke dienst waarom de abonnee of gebruiker uitdrukkelijk heeft gevraagd, of met als enig doel de uitvoering van de transmissie van een communicatie over een elektronisch communicatienetwerk.
    Voorkeuren
    De technische opslag of toegang is noodzakelijk voor het legitieme doel voorkeuren op te slaan die niet door de abonnee of gebruiker zijn aangevraagd.
    Statistieken
    De technische opslag of toegang die uitsluitend voor statistische doeleinden wordt gebruikt. De technische opslag of toegang die uitsluitend wordt gebruikt voor anonieme statistische doeleinden. Zonder dagvaarding, vrijwillige naleving door uw Internet Service Provider, of aanvullende gegevens van een derde partij, kan informatie die alleen voor dit doel wordt opgeslagen of opgehaald gewoonlijk niet worden gebruikt om je te identificeren.
    Marketing
    De technische opslag of toegang is nodig om gebruikersprofielen op te stellen voor het verzenden van reclame, of om de gebruiker op een site of over verschillende sites te volgen voor soortgelijke marketingdoeleinden.
    • Beheer opties
    • Beheer diensten
    • Beheer {vendor_count} leveranciers
    • Lees meer over deze doeleinden
    Bekijk voorkeuren
    • {title}
    • {title}
    • {title}